الزهايمر والاستغلال المالي: حماية المال مع احترام الاستقلال
قد تبدأ صعوبات الزهايمر بمواقف تبدو بعيدة عن النسيان: فاتورة تُدفع مرتين، أو تحويل مالي غير مفهوم، أو ثقة مفاجئة بشخص يطلب المال. فإدارة الأموال تحتاج إلى الذاكرة والانتباه والتخطيط وتقدير العواقب، وهي قدرات قد تتأثر مع المرض. ومع ذلك، لا يعني كل خطأ مالي وجود خرف، ولا تعني الإصابة بالزهايمر فقدان الحق في اتخاذ جميع القرارات. الهدف هو اكتشاف التغيرات مبكرًا وبناء حماية تناسب احتياجات الشخص، مع الحفاظ على كرامته واستقلاله قدر الإمكان.
أهم النقاط
- قد تتأثر القدرة على إدارة الأموال وتقدير مخاطر المعاملات في المراحل المبكرة من الزهايمر.
- الخطأ المالي وحده لا يثبت الإصابة بالخرف، لكنه يستحق التقييم إذا كان جديدًا أو متكررًا.
- قد يأتي الاستغلال من محتال مجهول أو شخص معروف، بما في ذلك بعض مقدمي الرعاية.
- الحماية الأفضل تدريجية وبمشاركة كبير السن، مع ترتيبات قانونية واضحة ورقابة مناسبة.
- عند الاشتباه بتحويل احتيالي، تواصل سريعًا مع البنك والجهات المختصة دون انتظار التشخيص الطبي.
أُعدّت هذه النقاط بمساعدة الذكاء الاصطناعي لتلخيص أهم ما في المقال وتسهيله على القارئ. المحتوى للتثقيف الصحي ولا يغني عن استشارة الطبيب.
كيف يؤثر الزهايمر في القرارات المالية؟
الزهايمر مرض تدريجي يصيب الدماغ، وهو من أكثر أسباب الخرف شيوعًا. والخرف وصف لمجموعة أعراض تؤثر في التفكير والذاكرة والقدرة على أداء الأنشطة اليومية، وليس نتيجة حتمية للتقدم في العمر. وقد تتراجع مهارة التعامل مع المسائل المالية المعقدة حتى عندما يظل الشخص قادرًا على التسوق البسيط والتحدث بطلاقة.
قد ينسى المريض اتفاقًا سابقًا، أو يعجز عن مقارنة عروض مالية، أو يجد صعوبة في فهم الرسوم والفوائد. وقد يتأثر تقديره للمخاطر، فلا يلاحظ تناقض قصة محتال أو يستجيب للضغط العاطفي. ويزيد القلق أو الإرهاق أو ضعف السمع والبصر صعوبة فهم المعاملة، دون أن تكون هذه العوامل دليلًا على الزهايمر بحد ذاتها.
ما المقصود بالاستغلال المالي لكبار السن؟
هو استخدام أموال الشخص أو ممتلكاته أو صلاحياته المالية بغير حق، من خلال الخداع أو الإكراه أو إساءة الثقة. ويشمل السرقة المباشرة، لكنه قد يظهر أيضًا في صورة موافقة انتُزعت دون فهم كافٍ أو تحت التهديد. ويمكن أن يحدث عبر الهاتف والإنترنت، أو داخل المنزل على يد شخص معروف.
- انتحال صفة بنك أو جهة رسمية لطلب بيانات الحساب أو رموز التحقق.
- وعود بأرباح مضمونة، أو جوائز تتطلب دفع رسوم مسبقة.
- علاقات عاطفية وهمية تتبعها طلبات متكررة للمال.
- الضغط لتوقيع توكيل أو نقل ملكية أو تقديم هبات كبيرة.
- استخدام بطاقة الشخص أو معاشه لمصلحة مقدم الرعاية دون إذن صحيح.
ليس كل دعم مالي للأقارب استغلالًا؛ الفارق هو وجود اختيار حر وفهم مناسب للقرار، بعيدًا عن الخداع والضغط. كما أن الخلاف العائلي بشأن الإنفاق لا يثبت وحده وقوع إساءة.
علامات تستدعي الانتباه
الأهم هو مقارنة السلوك بعادات الشخص السابقة. فقد يكون شراء هدية مكلفة أمرًا معتادًا لديه، بينما يكون نسيان الإيجار لأول مرة أو مشاركة الرقم السري تغيرًا لافتًا. وتزداد الحاجة إلى التدخل عند تكرار العلامات أو اجتماعها.
تغيرات في إدارة المال
- فواتير غير مدفوعة رغم توافر المال، أو دفع الفاتورة نفسها أكثر من مرة.
- سحوبات وتحويلات لا يتذكرها الشخص أو لا يستطيع تفسيرها.
- صعوبة جديدة في عد النقود أو متابعة كشف الحساب.
- اشتراكات ومشتريات متكررة لا يحتاج إليها.
- فقدان مستندات مهمة أو تبدل غير معتاد في المستفيدين من الأموال.
تغيرات في العلاقات والسلوك
- شخص جديد يصر على حضور كل حديث مالي أو يمنع التواصل المنفرد.
- خوف أو ارتباك عند الحديث عن شخص يتولى المال.
- السرية المفاجئة بشأن التحويلات بعد تعليمات من متصل أو زائر.
- نقص الطعام أو الدواء أو الخدمات الأساسية رغم وجود موارد كافية.
كيف تتحدث مع كبير السن دون إحراجه؟
اختر وقتًا يكون فيه مرتاحًا ومكانًا هادئًا، وابدأ بملاحظة محددة بدلًا من الاتهام: «لاحظت أن هذه الفاتورة دُفعت مرتين، هل نراجعها معًا؟». تجنب وصفه بالعجز أو السذاجة، واستمع إلى تفسيره. فاللوم قد يدفعه إلى إخفاء الخسائر، خصوصًا إذا كان يشعر بالخجل أو الخوف من فقدان السيطرة على حياته.
اعرض خيارات محدودة وواضحة، مثل مراجعة الفواتير شهريًا أو تفعيل تنبيه للمعاملات الكبيرة. وإذا شككت في ضغط يمارسه شخص قريب، تحدث مع كبير السن على انفراد متى كان ذلك آمنًا. لا تواجه المشتبه به بطريقة قد تعرّض الشخص للانتقام أو تزيد عزلته.
خطة عملية لحماية الأموال
ابدأ بأقل تدخل ضروري
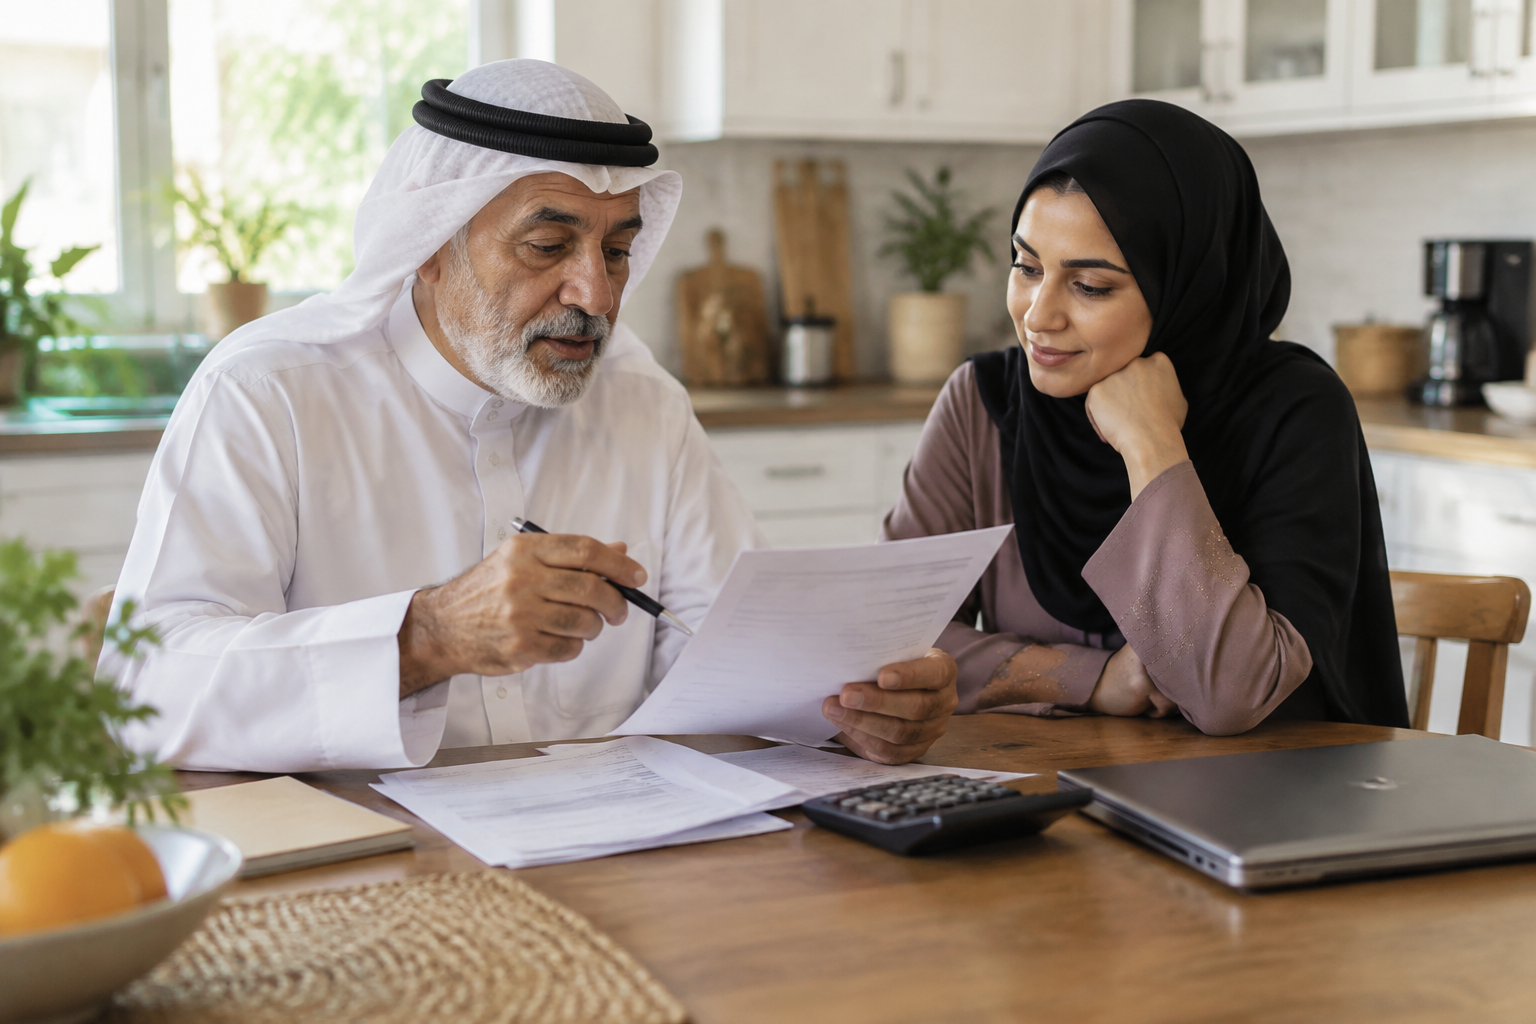
يمكن تبسيط الحسابات والفواتير، وتنظيم المستندات، واستخدام دفع تلقائي للمصروفات الثابتة مع مراجعة دورية. وبموافقة الشخص، يمكن الاتفاق مع البنك على تنبيهات للمعاملات غير المعتادة وحدود مناسبة للتحويل أو السحب بحسب الخدمات المتاحة. احتفظ بمبلغ مخصص للمشتريات اليومية كي تستمر مساحة آمنة للاختيار.
ضع قواعد واضحة ضد الاحتيال
- عدم مشاركة كلمات المرور أو رموز التحقق مع أي متصل.
- إنهاء المكالمة والاتصال بالجهة عبر رقم رسمي مستقل للتحقق.
- تأجيل أي تحويل غير معتاد حتى مراجعته مع شخص موثوق.
- عدم فتح روابط دفع مجهولة أو تثبيت تطبيقات بطلب من غرباء.
- رفض المطالبات بالدفع العاجل ببطاقات هدايا أو وسائل غير مألوفة.
قد لا يكفي تذكير مريض الزهايمر بهذه القواعد؛ لذا يُفضّل دعمها بإعدادات أمان ومتابعة متفق عليها. ولا تشارك بيانات دخوله بين أفراد الأسرة؛ اسأل البنك عن وسائل التفويض الرسمية التي تتيح المساعدة دون تعريض الحساب للخطر.
خطط قانونيًا في وقت مبكر
عندما يستطيع الشخص فهم الترتيبات، ناقش معه تعيين من يثق به للمساعدة في الشؤون المالية، واستشر مختصًا قانونيًا بشأن الأدوات المتاحة محليًا. تختلف شروط التوكيلات واستمرار صلاحيتها بين البلدان. ومن المفيد توثيق المصروفات، وتحديد الصلاحيات، ووضع مراجعة مستقلة للحسابات لتقليل احتمال إساءة استخدامها.
التشخيص لا يعني فقدان جميع الصلاحيات
القدرة على اتخاذ القرار ترتبط بالقرار نفسه وتعقيده، وقد تتفاوت مع الوقت والظروف. فقد يفهم الشخص شراء حاجاته اليومية، لكنه لا يستوعب عقدًا استثماريًا معقدًا. لذلك لا ينبغي سحب السيطرة على جميع أمواله لمجرد تشخيص الزهايمر. وعند النزاع، يلزم تقييم مهني مناسب وإجراءات قانونية بحسب البلد، مع تقديم المعلومات بطريقة مفهومة وإتاحة الوقت الكافي للتفكير.
متى تزور الطبيب؟
اطلب تقييمًا طبيًا عند ظهور أخطاء مالية جديدة ومتكررة، خصوصًا إذا رافقها نسيان مواعيد، أو ضياع في أماكن مألوفة، أو صعوبة في اللغة والتخطيط. اصطحب أمثلة محددة وقائمة الأدوية، وبموافقة الشخص يمكن حضور قريب يعرف التغيرات. قد يشمل التقييم الذاكرة والمزاج والسمع والبصر، وفحوصًا لأسباب أخرى قابلة للعلاج مثل اضطرابات الغدة الدرقية أو نقص بعض الفيتامينات.
أما الارتباك المفاجئ خلال ساعات أو أيام، أو التغير السريع في الانتباه والسلوك، فيحتاج إلى تقييم عاجل؛ فقد يرتبط بهذيان بسبب مرض حاد أو دواء، وليس بتطور الزهايمر المعتاد. واتصل بالطوارئ عند وجود أعراض سكتة دماغية أو خطر مباشر على السلامة.
ماذا تفعل إذا حدث استغلال بالفعل؟
تواصل فورًا مع قسم مكافحة الاحتيال في البنك لبحث إيقاف المعاملة أو استردادها وتأمين الحساب. احتفظ بالرسائل والإيصالات وأرقام الهواتف وتسلسل الأحداث، ولا ترسل أموالًا إضافية لمن يعد باسترداد المبلغ مقابل رسوم. أبلغ الشرطة أو خدمات حماية كبار السن أو الجهة المحلية المختصة بحسب الحالة. ولا تنتظر إثبات الزهايمر لطلب الحماية؛ فالاستغلال يستحق التدخل مهما كانت الحالة الصحية، والدعم الهادئ أهم من توجيه اللوم.
أسئلة شائعة
هل الوقوع في الاحتيال المالي علامة مؤكدة على الزهايمر؟
لا؛ يمكن أن يتعرض أي شخص للاحتيال. لكن التغير الجديد والمتكرر في الحكم المالي، خاصة مع مشكلات الذاكرة أو الحياة اليومية، يستدعي تقييمًا طبيًا.
هل يمكن أن تظهر صعوبات إدارة المال قبل النسيان الواضح؟
نعم، قد تتأثر المهارات المالية المعقدة مبكرًا لدى بعض الأشخاص. لكنها لا تكفي وحدها لتشخيص الزهايمر، وقد تكون لها أسباب أخرى.
هل يحق للأسرة الاستيلاء على إدارة الحساب بمجرد التشخيص؟
التشخيص وحده لا يمنح الأسرة هذا الحق. تعتمد المساعدة أو النيابة على موافقة الشخص وقدرته على القرار والترتيبات القانونية المعمول بها، مع اختيار أقل تدخل ضروري.
ماذا أفعل إذا رفض كبير السن المساعدة؟
استمع لمخاوفه واعرض دعمًا محدودًا مثل مراجعة فاتورة أو تفعيل تنبيه بنكي. عند استمرار الخطر، اطلب تقييمًا طبيًا ومشورة اجتماعية أو قانونية بدلًا من فرض السيطرة دون سند.
هل يمكن استعادة الأموال المحولة للمحتال؟
قد يكون ذلك ممكنًا بحسب وسيلة الدفع وسرعة الإبلاغ، لكنه غير مضمون. تواصل فورًا مع البنك، واحتفظ بالأدلة، وأبلغ الجهات المختصة.